Abri de jardin sans dalle : comment le fisc peut le repérer en 2026
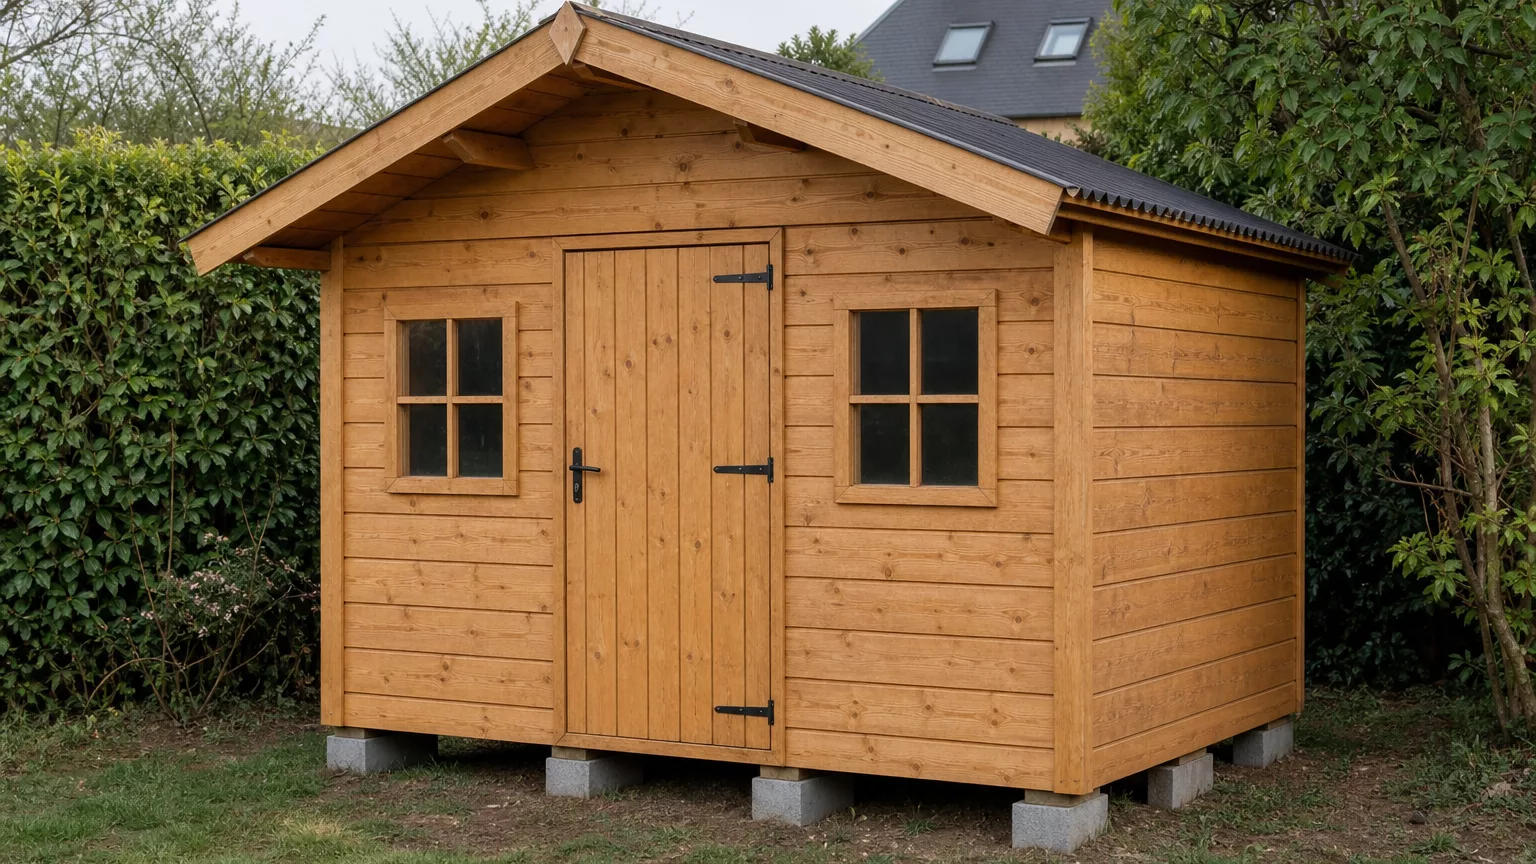
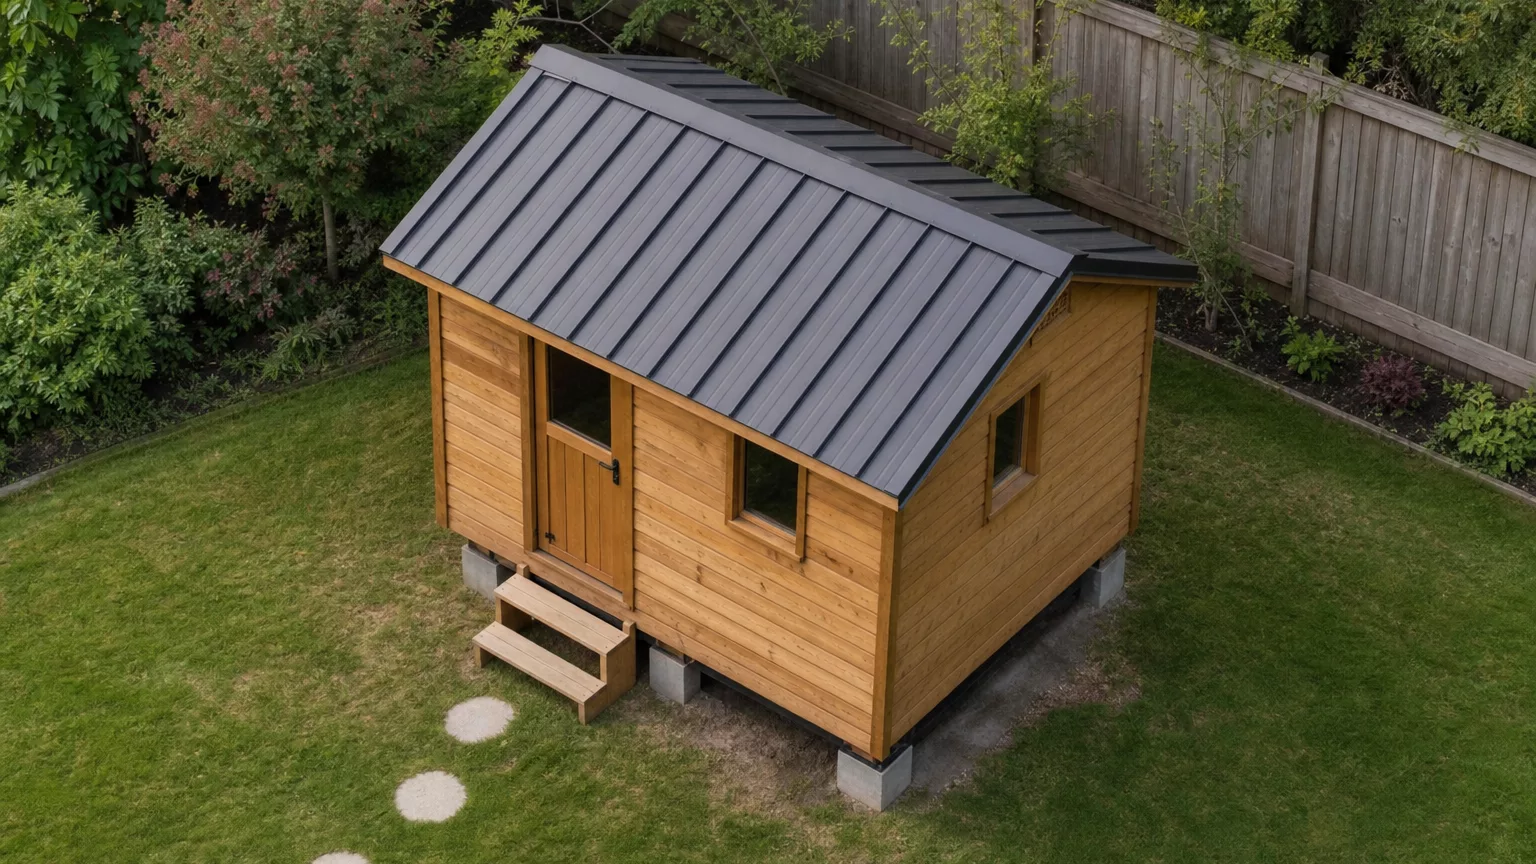
Un abri posé sur des plots ou des palettes peut être visible sur les images aériennes. En 2026, la DGFiP croise ces vues avec le cadastre et les déclarations pour repérer les constructions qui ne figurent pas dans ses bases.
L'essentiel
- La DGFiP utilise Foncier innovant pour repérer des constructions sur des images aériennes.
- Le toit et l’emprise au sol peuvent être visibles même sans dalle béton.
- Les images sont comparées au cadastre et aux déclarations.
- Une construction détectée mais absente des bases peut entraîner l’examen du dossier.
Depuis les airs, le toit compte davantage que le support
Votre abri repose sur des plots, des palettes ou des lambourdes ? Cela ne le rend pas invisible depuis les airs. En 2026, la Direction générale des finances publiques, ou DGFiP, utilise le dispositif Foncier innovant pour repérer des constructions de jardin à partir d’images aériennes. Ce qui se voit au-dessus du terrain peut donc attirer l’attention, indépendamment du support placé sous le plancher.
La toiture et l’emprise au sol font partie des éléments détectables sur ces vues. Pour les services d’urbanisme, l’emprise correspond à la projection du toit sur le sol, débords compris. Le contour visible ne se limite donc pas forcément aux parois de la cabane. Un petit toit qui dépasse des murs fait aussi partie de cette silhouette vue d’en haut.
Voilà pourquoi se concentrer sur la dalle peut faire perdre de vue le mécanisme de repérage. Une installation sans béton reste une construction dont le toit peut apparaître sur une image. Absence de dalle et absence de visibilité sont deux choses différentes. Pour comprendre comment votre abri peut être identifié, regardez d’abord ce qu’il laisse voir depuis le ciel, plutôt que la façon dont il est posé.
Le croisement avec le cadastre fait ressortir les écarts
Le dispositif ne se résume pas à observer une toiture dans un jardin. La DGFiP compare les constructions repérées sur les images avec le cadastre et les déclarations. Ces rapprochements permettent de confronter ce qui apparaît sur le terrain à ce qui figure déjà dans les informations administratives. Le point central est donc la correspondance entre une construction visible et son existence dans les bases.
Prenez le cas d’un abri posé sur des palettes : son support n’empêche pas sa toiture d’être détectée. Si aucun bâtiment n’apparaît dans les bases à l’endroit où cette construction est repérée, le dossier peut être examiné par l’administration. C’est cet écart entre l’image et les informations enregistrées qui peut conduire à une vérification, et non la seule présence d’une dalle.
L’emplacement compte dans ce rapprochement. Il ne s’agit pas seulement de constater qu’un jardin contient une cabane, mais de comparer la construction détectée avec les données correspondant au même endroit. Pour votre abri, la question utile devient alors : cette annexe visible sur le terrain figure-t-elle aussi dans les informations détenues par l’administration ?
Un repérage ne se confond pas avec le calcul d’une taxe
Il faut distinguer deux étapes : repérer une construction et apprécier sa situation fiscale. Une toiture visible permet d’identifier un bâtiment potentiel à comparer aux bases. Une absence dans ces bases peut ensuite justifier l’examen du dossier. Cette chaîne ne doit pas être raccourcie en affirmant que toute cabane aperçue depuis les airs déclenche automatiquement une taxe.
La présence ou l’absence de béton ne décide pas non plus, à elle seule, de l’appréciation fiscale. Un abri sans dalle n’est donc pas à considérer comme hors du radar administratif. Retenez plutôt le fonctionnement du contrôle : une construction visible, une comparaison avec le cadastre et les déclarations, puis un éventuel examen si les informations ne concordent pas.