Abri de jardin sans dalle béton : pourquoi il peut quand même être taxé en 2026
Poser un abri sur des plots ou des lambourdes ne suffit pas à le mettre à l’abri de la taxation. Sa fermeture, sa couverture, ses dimensions et les règles locales comptent davantage que la présence de béton sous le plancher.
L'essentiel
- L’absence de dalle béton ne suffit pas à écarter la taxation.
- Un abri fermé et couvert peut être concerné selon sa surface et sa hauteur.
- Pour l’urbanisme, l’emprise au sol comprend les débords du toit.
- Une éventuelle exonération dépend des décisions locales, pas du support choisi.
Le support de l’abri ne décide pas, à lui seul, de sa taxation
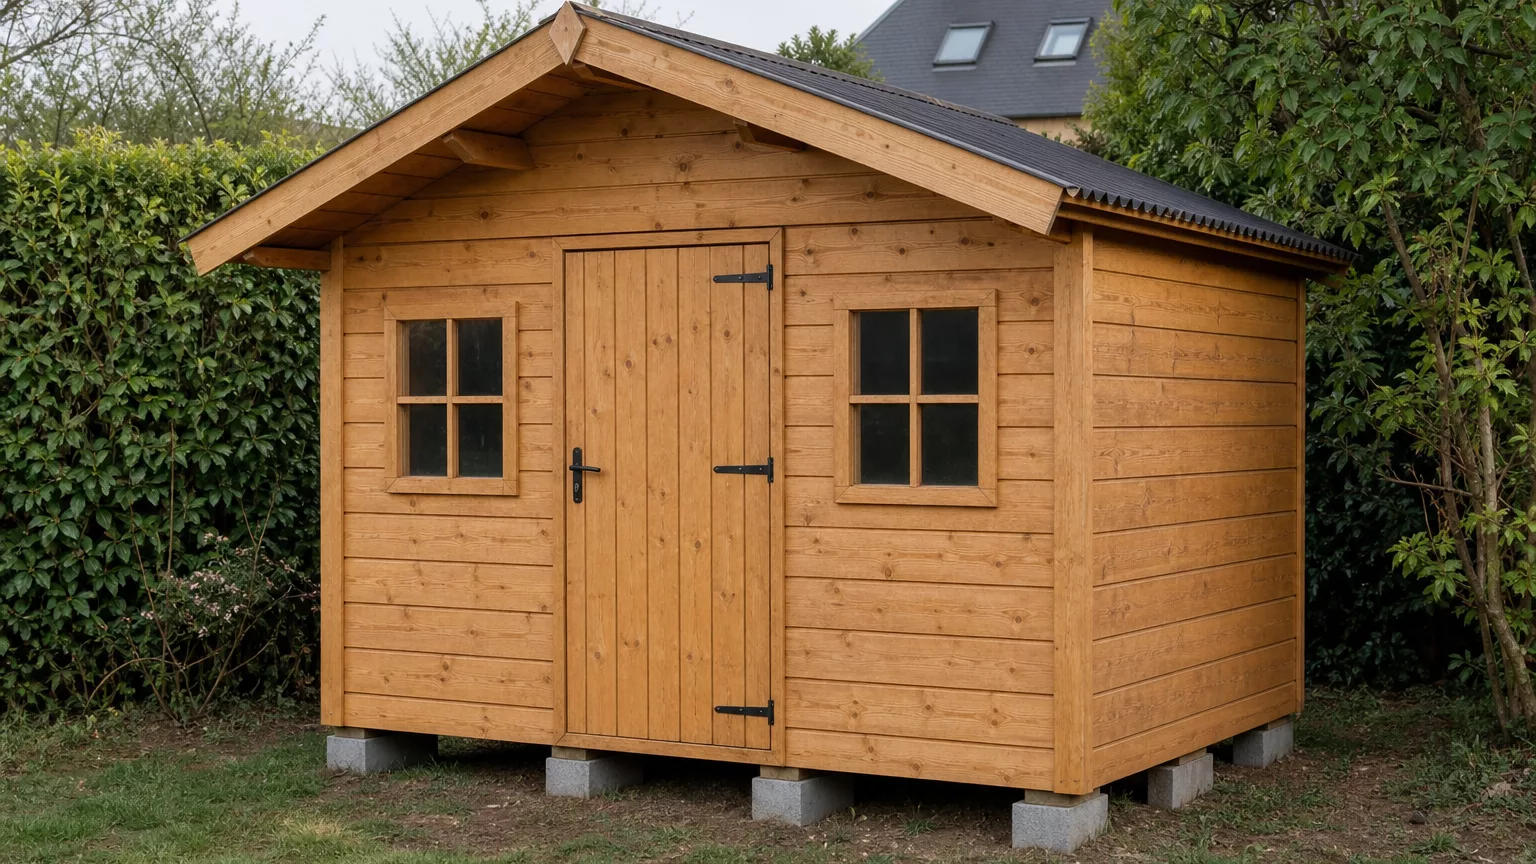
Vous choisissez un abri en kit et prévoyez de le poser sur des plots, des palettes ou des lambourdes. Pas de béton à couler : le projet semble plus léger. Mais cette différence de pose ne constitue pas, à elle seule, un critère d’exclusion fiscale. L’administration ne se limite pas à regarder ce qui se trouve sous le plancher.
Pour la taxe d’aménagement, les caractéristiques de l’abri comptent : un bâtiment fermé, couvert, de plus de 5 m² et d’au moins 1,80 m de hauteur peut entrer dans son champ. La bonne question n’est donc pas seulement « y a-t-il une dalle ? », mais aussi « quelles sont les caractéristiques de la construction ? ». Un support sans béton ne neutralise pas ces critères.
Il faut toutefois garder la nuance : un abri sans dalle peut être taxé, mais cela ne rend pas tous les abris sans dalle automatiquement taxables. L’absence de béton ne tranche pas le dossier dans un sens ou dans l’autre. Elle ne remplace ni l’examen des dimensions et de la configuration de l’abri, ni celui des dispositions locales applicables.
La surface annoncée du kit ne résume pas les critères administratifs
Autre point à distinguer : la taxation et les formalités d’urbanisme ne se lisent pas comme une seule et même règle. Pour l’urbanisme, les services raisonnent sur l’emprise au sol, définie ici par la projection de la toiture au sol, débords compris. Le contour à prendre en compte peut donc aller au-delà des parois de votre cabanon.
Un modèle affiché à 4,9 m² peut ainsi dépasser 5 m² une fois les débords de toiture intégrés. Ce cas montre pourquoi le chiffre mis en avant pour un kit ne suffit pas toujours à apprécier sa situation administrative. Il ne faut pas non plus confondre cette mesure d’urbanisme avec, à elle seule, une réponse complète sur la taxation.
La dalle n’est pas davantage une condition de visibilité du bâtiment. En 2026, le dispositif Foncier innovant de la DGFiP permet de repérer des constructions de jardin. Une toiture et son emprise peuvent apparaître sur les vues aériennes même si l’abri repose sur des plots. Ne pas couler de béton ne rend donc pas la construction invisible à l’administration.
Les règles locales comptent davantage qu’une pose sans béton
Une fois l’abri susceptible d’entrer dans le champ de la taxe d’aménagement, son montant dépend aussi des taux votés par la commune et le département. Le type de support ne permet donc pas de déduire la somme à payer. Deux questions restent distinctes : la construction est-elle concernée par la taxe, et quel calcul s’applique à sa situation ?
Certaines communes peuvent prévoir une exonération partielle ou totale pour les petits abris jusqu’à 20 m². C’est cette décision locale qui peut alléger ou supprimer la taxe concernée, et non le choix de remplacer une dalle par des lambourdes. Une exonération éventuelle ne doit pas être confondue avec une dispense liée à l’absence de béton.
Enfin, la situation de l’abri ne se résume pas à la taxe d’aménagement : la déclaration d’une nouvelle annexe sert également à ajuster la taxe foncière. Pour comprendre votre projet, séparez donc le support technique, les caractéristiques du bâtiment et son traitement administratif. Un abri posé sans dalle reste une construction dont la fermeture, la toiture et les dimensions doivent être examinées.